Altersvorsorgedepot 2027: Riester ist Geschichte – was jetzt für dich zählt
Zum 1. Januar 2027 löst das Altersvorsorgedepot die Riester-Rente ab. Mehr Förderung, endlich auch für Selbstständige – und der Bausparvertrag bekommt eine zweite Chance. Wir zeigen dir, was sich konkret ändert und was das für deine Baufinanzierung bedeutet.
Am 1. Januar 2027 startet das Altersvorsorgedepot als Nachfolger der Riester-Rente. Neue Riester-Verträge lassen sich ab diesem Stichtag nicht mehr abschließen; bestehende Verträge laufen unter Bestandsschutz weiter. Wer heute über Vorsorge nachdenkt oder gerade eine Immobilie plant, sollte die neuen Regeln kennen – sie verändern vor allem eines: Die Förderung hängt jetzt direkt daran, wie viel du selbst einzahlst.
Inhalt dieser Seite
Kurz und knapp
- Zum 1. Januar 2027 löst das Altersvorsorgedepot die Riester-Rente ab; bestehende Verträge behalten Bestandsschutz.
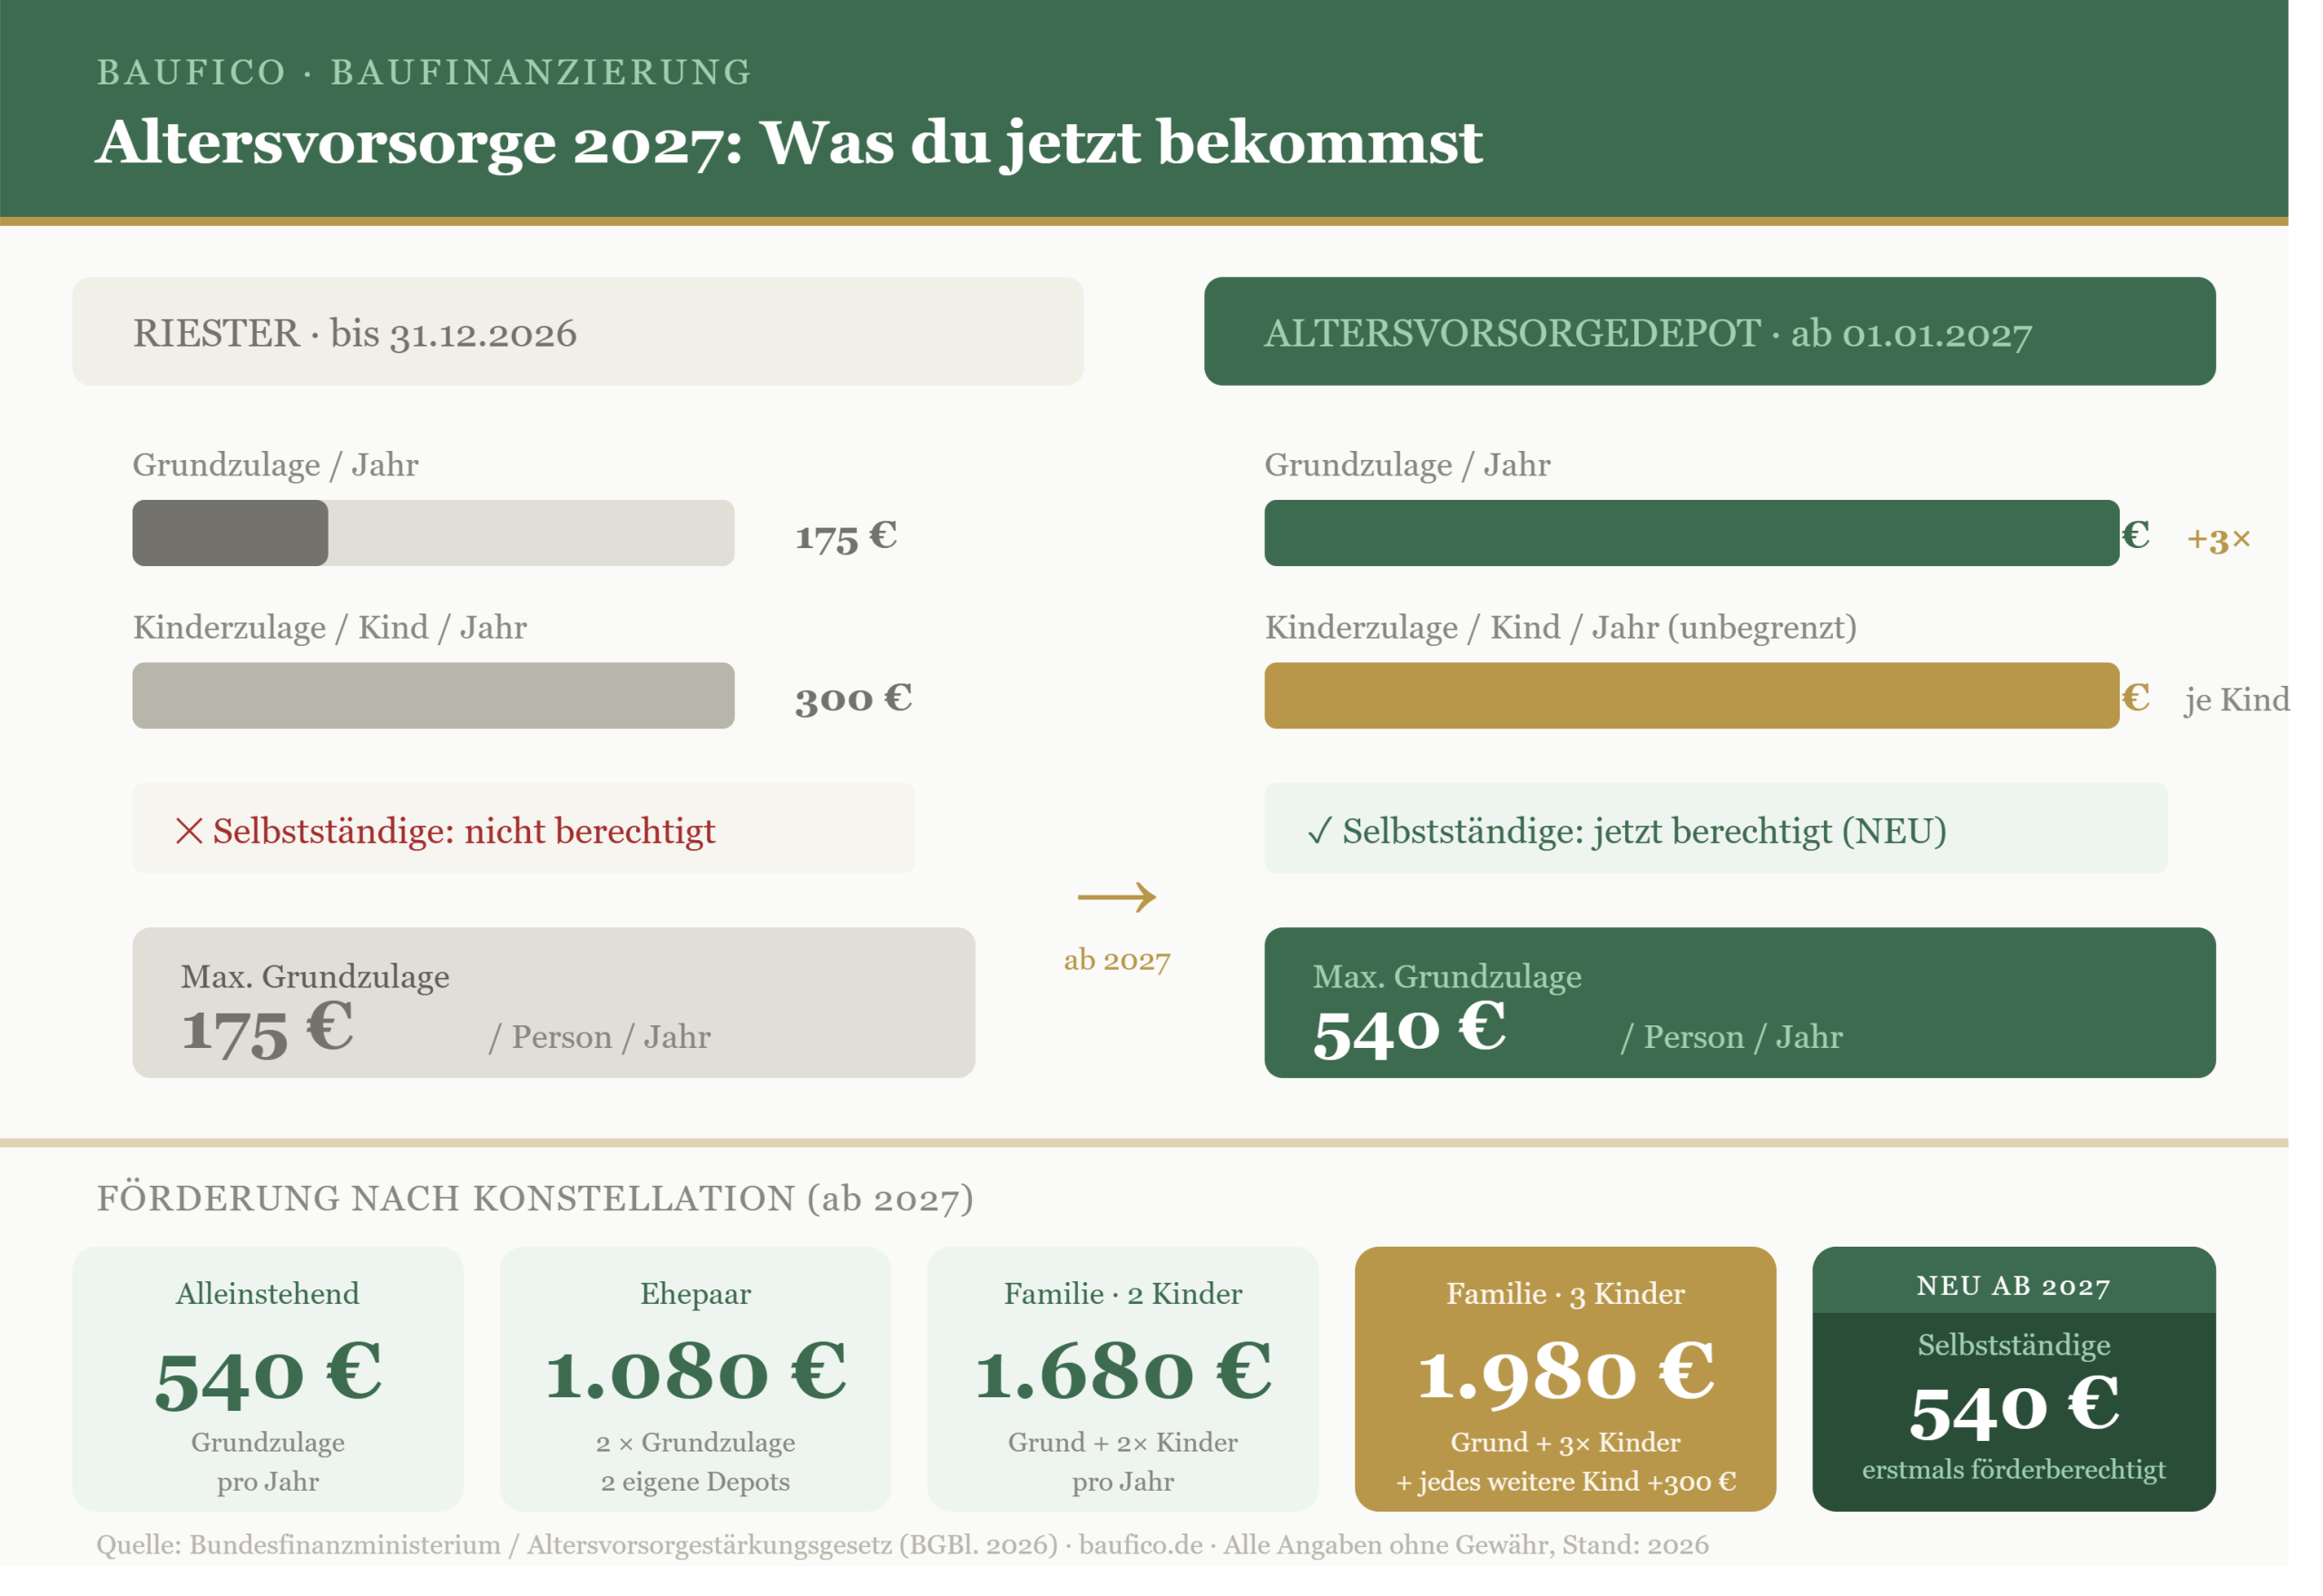
- Grundzulage bis 540 € im Jahr (50 Cent je Euro auf die ersten 360 €, 25 Cent bis 1.800 €), Kinderzulage bis 300 € je Kind und Jahr.
- Selbstständige, Freiberufler und Mitglieder von Versorgungswerken sind erstmals förderberechtigt.
- Über die Eigenheimrente kann gefördertes Kapital weiter in Kauf und Tilgung der eigenen Immobilie fließen, auch mit einem Bausparvertrag.
Was ändert sich 2027 grundlegend?
Über zwanzig Jahre lang war die Riester-Rente das Flaggschiff der geförderten Altersvorsorge – und gleichzeitig ihr größtes Ärgernis. Komplizierte Regeln, ein schwer verständlicher Mindesteigenbeitrag, hohe Kosten. Millionen Verträge schlummerten mehr oder weniger sinnlos vor sich hin. Mit der Reform der geförderten privaten Altersvorsorge zieht der Gesetzgeber daraus die Konsequenz.
Für dich als künftigen Eigentümer zählt vor allem eines: Die Förderung wird deutlich höher, und gefördertes Geld darf weiter ins eigene Zuhause fließen – über die Eigenheimrente, am einfachsten mit einem Bausparvertrag. Dort sind gefördertes Ansparen, ein fest zugesagter Darlehenszins und geförderte Tilgung in einem Vertrag verbunden.
Für dich heißt das konkret: Ein bestehender Riester-Vertrag muss nicht gekündigt werden – er behält seine bisherigen Konditionen. Wer neu anfängt und eine Immobilie plant, sollte ab 2027 prüfen, wie viel Zulage er für Kauf, Bau oder Tilgung mitnehmen kann.
Das war das Problem mit Riester
Viele Riester-Sparer haben ihre Zulagen nie voll bekommen, weil der Mindesteigenbeitrag kompliziert war und von Einkommen und Kinderzahl abhing. Das neue System rechnet einfacher: Jeder eingezahlte Euro bringt Zulage, bis zur Höchstgrenze. Für alle, die aufs eigene Zuhause sparen, ist das die eigentliche gute Nachricht.
Wie viel Zulage bekommst du im neuen System? Der Rechner stellt deine Förderung ab 2027 direkt neben die alte Riester-Zulage – mit deinem Beitrag, deinem Einkommen und deinen Kindern.
Wie sieht die neue Förderung im Detail aus?
Die wichtigste Neuerung ist das Fördersystem. Statt einer starren Grundzulage von 175 € beteiligt sich der Staat jetzt anteilig an dem, was du selbst einzahlst – in zwei Stufen:
Grundzulage im Altersvorsorgedepot
| Eigenbeitrag pro Jahr | Förderung je Euro | Zulage |
|---|---|---|
| die ersten 360 € | 50 Cent | 180 € |
| die weiteren bis zu 1.440 € | 25 Cent | 360 € |
| 1.800 € gesamt (150 €/Monat) | — | 540 € |
Dazu kommt die Kinderzulage: Für jeden Euro, den du zusätzlich für ein kindergeldberechtigtes Kind einzahlst, legt der Staat einen Euro obendrauf – bis zu 300 € pro Kind und Jahr. Wichtig: Diese Zulage gibt es nicht geschenkt. Du musst die 300 € selbst einzahlen, um die vollen 300 € zu bekommen.
Wer den Vertrag vor dem 25. Geburtstag abschließt, erhält einmalig 200 € Berufseinsteigerbonus zusätzlich. Insgesamt kannst du pro Jahr bis zu 6.840 € einzahlen – gefördert werden davon die ersten 1.800 € plus die Kinderbeiträge.
Nachgelagerte Besteuerung mitdenken
Die geförderten Beträge werden im Rentenalter versteuert. Der Steuersatz im Ruhestand liegt in den meisten Fällen unter dem des Berufslebens – das ist der eigentliche Vorteil. Trotzdem gehört das in jede Nettorechnung. Jede Vorsorgelösung ist individuell; die tatsächlichen Konditionen hängen immer von deiner persönlichen Situation, deinem Steuersatz und dem gewählten Produkt ab.
Können Selbstständige und Freiberufler jetzt mitmachen?
Das ist die Neuerung, über die am wenigsten gesprochen wird – und die für viele unserer Kunden den größten Unterschied macht: Selbstständige, Gewerbetreibende und Freiberufler sind erstmals förderberechtigt. Beim alten Riester waren sie außen vor, sofern sie nicht freiwillig in die gesetzliche Rentenversicherung eingezahlt hatten.
Wer Einkünfte aus Gewerbebetrieb oder selbständiger Arbeit erzielt und eine Steuererklärung abgibt, gehört ab 2027 dazu. Auch Mitglieder berufsständischer Versorgungswerke – etwa Ärzte oder Architekten – fallen in den Kreis der Berechtigten.
In unseren Gesprächen sehen wir immer wieder dasselbe Muster: Gerade Selbstständige haben beim Thema Vorsorge das größte Nachholpotenzial, weil das Geschäft jahrelang wichtiger war. Jetzt gibt es erstmals ein gefördertes Instrument – und damit auch einen neuen Hebel, um Eigenkapital für eine Immobilienfinanzierung aufzubauen.
Welche Chance bieten Bausparvertrag und Eigenheimrente?
Hier wird es für alle interessant, die eine Immobilie kaufen oder finanzieren wollen. Wie beim alten Wohn-Riester dürfen die angesparten Mittel für den Immobilienerwerb und die Tilgung verwendet werden – das ist die sogenannte Eigenheimrente.
Das Wohnförderkonto wird entschärft
Bisher wurde der geförderte Betrag, der in eine Immobilie geflossen war, jedes Jahr fiktiv um zwei Prozent erhöht – ganz gleich, ob die Immobilie tatsächlich an Wert gewonnen hatte. Das ließ die Steuerlast im Rentenalter stetig wachsen und hat viele Sparer abgeschreckt. Dieser Mechanismus fällt weg.
Warum der Bausparvertrag hier im Vorteil ist
Nicht jeder geförderte Vertrag muss die Entnahme für die eigene Immobilie künftig ermöglichen. Beim Bausparvertrag ist die Kombination aus gefördertem Ansparen und geförderter Tilgung dagegen von Haus aus eingebaut. Wenn dein Ziel die eigene Immobilie ist, ist das ein struktureller Vorteil.
Gilt die Förderung auch für Umbau und Sanierung?
Die wohnwirtschaftliche Verwendung ist breiter, als die meisten denken. Gefördertes Guthaben kannst du nicht nur als Eigenkapital einsetzen oder zur Tilgung deines Immobiliendarlehens verwenden, sondern auch für Maßnahmen am bestehenden Haus:
- Altersgerechter Umbau – barrierereduzierende Maßnahmen an der selbst genutzten Immobilie.
- Energetische Sanierung, seit dem 1. Januar 2024 ausdrücklich möglich: Dämmung von Fassade, Dach und oberster Geschossdecke, neue Fenster und Außentüren, Lüftungsanlage, Heizungstausch oder -optimierung sowie digitale Steuerungstechnik. Auch Energieberatung und die Bestätigung der Maßnahme zählen dazu.
Für die Entnahme gelten Mindestbeträge: innerhalb von drei Jahren nach dem Kauf mindestens 6.000 €, danach mindestens 20.000 €. Ein Fachunternehmen muss die Maßnahme bestätigen. Wer ohnehin plant, die Heizung zu tauschen oder zu dämmen, bekommt so Zulagen auf Geld, das er sowieso ausgibt.
Worauf musst du beim Abschluss achten?
Ein Detail entscheidet über den ganzen Nutzen: Ab 2027 muss die Entnahmemöglichkeit für wohnwirtschaftliche Zwecke nicht mehr in jedem Vertrag enthalten sein. Anbieter können sie anbieten, müssen es aber nicht. Wer später tilgen, umbauen oder sanieren will, braucht einen Vertrag, der das ausdrücklich vorsieht – sonst nützen die besten Zulagen nichts. Genau hier lohnt sich ein Blick von außen, bevor unterschrieben wird.
Was geht bis zum 31. Dezember 2026 noch?
Einen Vertrag nach altem Riester-Recht kannst du nur noch bis zum 31. Dezember 2026 abschließen. Danach gibt es ausschließlich die neuen Produkte. Bestehende Verträge laufen unbefristet unter Bestandsschutz weiter – ein Wechsel in die neue Förderung ist freiwillig und an keine Frist gebunden. Beim Übertrag darf der Anbieter bis zu 150 € berechnen; nach fünf Jahren Vertragslaufzeit muss er kostenlos übertragen.
Was bekommt eine Familie mit zwei Kindern?
Zahlen machen den Unterschied greifbar. Nehmen wir eine Familie mit zwei Kindern, beide Elternteile berufstätig, die in etwa zehn Jahren ein Eigenheim finanzieren will.
Beispiel: zwei Erwachsene, zwei Kinder, ab 2027
| Position | Eigenbeitrag | Staatliche Zulage |
|---|---|---|
| Elternteil A (150 €/Monat) | 1.800 € | 540 € |
| Elternteil B (150 €/Monat) | 1.800 € | 540 € |
| Kinderbeitrag für zwei Kinder | 600 € | 600 € |
| Summe pro Jahr | 4.200 € | 1.680 € |
Auf jeden selbst eingezahlten Euro kommen in diesem Beispiel rund 40 Cent vom Staat. Genau das ist der Hebel, den viele unterschätzen: Die Förderung wirkt sofort – und fließt sie in einen Bausparvertrag, arbeitet sie direkt für dein Eigenkapital oder deine Tilgung.
Wer in einigen Jahren kaufen, bauen oder modernisieren will, braucht Planbarkeit zum Stichtag. Ein Bausparvertrag liefert genau das: ein festes Guthaben inklusive Zulagen und einen Darlehenszins, der heute schon feststeht.
Was musst du trotzdem beachten?
Das neue Depot ist besser als sein Vorgänger, aber kein Selbstläufer. Drei Punkte, die in unseren Gesprächen regelmäßig für Überraschungen sorgen:
Ohne Eigenbeitrag keine Zulage
Die Förderung ist an deine eigene Einzahlung gekoppelt. Wer nur 50 € im Monat einzahlt, bekommt auch nur einen Bruchteil der möglichen 540 €. Die volle Grundzulage gibt es erst ab 150 € im Monat.
Das Geld ist gebunden
Gefördertes Kapital ist für die Altersvorsorge oder die selbst genutzte Immobilie gedacht. Wer vorzeitig anders darüber verfügt, muss die Förderung zurückzahlen. Das ist kein Notgroschen und ersetzt keine Rücklage.
Bestehende Verträge nicht vorschnell kündigen
Ein alter Riester-Vertrag kann je nach Konditionen weiterhin sinnvoll sein – besonders wenn die Abschlusskosten längst abbezahlt sind. Vor jedem Wechsel gehört ein Blick in den konkreten Vertrag, nicht in eine allgemeine Faustregel.
Lass uns persönlich sprechen
Ob sich das neue Depot für dich lohnt, hängt an drei Dingen: deinem Zeithorizont, deiner Steuersituation und der Frage, ob eine eigene Immobilie im Spiel ist. Das lässt sich in einem Gespräch klären – schneller, als du dich durch Vergleichsportale liest.
Häufige Fragen zum Altersvorsorgedepot
Was passiert mit meinem bestehenden Riester-Vertrag ab 2027?
Dein Vertrag läuft unverändert weiter. Es gilt Bestandsschutz: Konditionen und Förderung bleiben wie bisher. Neue Riester-Verträge lassen sich ab dem 1. Januar 2027 allerdings nicht mehr abschließen.
Wie hoch ist die Förderung beim Altersvorsorgedepot genau?
Für die ersten 360 Euro Eigenbeitrag gibt es 50 Cent pro Euro, für weitere bis zu 1.440 Euro jeweils 25 Cent. Bei 1.800 Euro Eigenbeitrag im Jahr sind das 540 Euro Grundzulage. Pro Kind kommen bis zu 300 Euro dazu.
Bekomme ich die Kinderzulage automatisch?
Nein. Für jeden Euro, den du zusätzlich für ein kindergeldberechtigtes Kind einzahlst, gibt der Staat einen Euro dazu – bis 300 Euro pro Kind und Jahr. Ohne eigenen Beitrag gibt es auch keine Kinderzulage.
Darf ich das Altersvorsorgedepot als Selbstständiger nutzen?
Ja. Selbstständige, Gewerbetreibende und Freiberufler sind ab 2027 erstmals förderberechtigt, wenn sie eine Steuererklärung abgeben. Auch Mitglieder berufsständischer Versorgungswerke gehören dazu.
Kann ich das Guthaben für meine Baufinanzierung einsetzen?
Ja, über die Eigenheimrente lässt sich gefördertes Kapital für den Kauf oder die Tilgung einer selbst genutzten Immobilie verwenden. Beim Bausparvertrag ist diese Möglichkeit fest eingebaut; bei anderen Verträgen solltest du vor dem Abschluss nachfragen.
Was ändert sich beim Wohnförderkonto?
Die jährliche fiktive Erhöhung des Wohnförderkontos um zwei Prozent fällt weg. Damit sinkt die Steuerlast im Rentenalter für alle, die Förderung in die eigene Immobilie gesteckt haben.
Du willst das Geld ins eigene Zuhause stecken? Welche Verwendungen ab 2027 erlaubt sind, was sich am Wohnförderkonto ändert und was die 3.000-Euro-Schwelle ab 2028 bedeutet, steht im Beitrag Altersvorsorgedepot für die eigene Immobilie.
Passt das neue Altersvorsorgedepot zu deiner Planung?
Wir schauen uns deine Situation gemeinsam an – kostenlos, unverbindlich und ohne Druck. Ein kurzes Gespräch schafft oft mehr Klarheit als stundenlange Recherche.