Wohnungsbauprämie 2026: 70 Euro, die jedes Jahr liegen bleiben
Zehn Prozent auf das, was du in deinen Bausparvertrag einzahlst – bis zu 70 Euro im Jahr, bei Ehepaaren 140 Euro. Trotzdem holt sich ein großer Teil der Berechtigten das Geld nie ab. Meistens, weil sie die Einkommensgrenze falsch lesen.
Inhalt dieser Seite
Kurz und knapp
- Die Wohnungsbauprämie beträgt 10 % auf bis zu 700 € bzw. 1.400 € Einzahlung im Jahr, also bis 70 € bzw. 140 € (Quelle: WoPG, Stand 2026).
- Einkommensgrenze: 35.000 € bzw. 70.000 € zu versteuerndes Einkommen, nicht Bruttogehalt.
- Ausgezahlt wird nach sieben Jahren bei wohnwirtschaftlicher Verwendung; wer vor dem 25. Geburtstag abschließt, darf einmal frei verfügen.
- Der Antrag läuft über die Bausparkasse, Frist ist das Ende des zweiten Jahres nach dem Sparjahr.
Was ist die Wohnungsbauprämie?
Die Wohnungsbauprämie ist eine staatliche Zulage auf das, was du in einem Kalenderjahr in deinen Bausparvertrag einzahlst. Sie beträgt zehn Prozent deiner Einzahlungen – gefördert werden höchstens 700 Euro im Jahr, bei Ehepaaren und eingetragenen Lebenspartnerschaften 1.400 Euro.
Das ist keine Verzinsung und kein Bonus der Bausparkasse. Es ist Geld vom Staat, das zusätzlich auf deinem Vertrag landet. Und anders als viele denken: Du musst dafür nicht bauen wollen. Du musst das Guthaben später nur wohnwirtschaftlich verwenden – dazu gehört auch eine Renovierung, eine neue Heizung oder die Ablösung eines bestehenden Darlehens.
Wie wird die Einkommensgrenze richtig verstanden?
Hier scheitern die meisten, und zwar ohne es zu merken. Die Grenze liegt bei 35.000 Euro für Alleinstehende und 70.000 Euro für Ehepaare. Entscheidend ist aber nicht dein Bruttogehalt, sondern dein zu versteuerndes Einkommen.
Das ist der Betrag, der ganz unten im Steuerbescheid steht – nach Werbungskosten, Sonderausgaben, Vorsorgeaufwendungen, Kinderfreibeträgen und außergewöhnlichen Belastungen. Zwischen Brutto und zu versteuerndem Einkommen liegen bei vielen Haushalten mehrere tausend Euro.
Ein Beispiel, das wir oft sehen
Ein Ehepaar verdient zusammen 82.000 Euro brutto und geht davon aus, dass die Wohnungsbauprämie für sie nicht infrage kommt. Nach Werbungskosten, Beiträgen zur Kranken- und Rentenversicherung, Kirchensteuer und dem Kinderfreibetrag steht im Steuerbescheid ein zu versteuerndes Einkommen von 63.400 Euro. Damit sind sie deutlich unter der Grenze von 70.000 Euro – und hätten in den letzten Jahren jeweils 140 Euro bekommen können. Schau in deinen letzten Steuerbescheid, bevor du das Thema abhakst.
Wie viel gibt es konkret?
Wohnungsbauprämie 2026 auf einen Blick
| Alleinstehende | Ehepaare / Lebenspartner | |
|---|---|---|
| Zu versteuerndes Einkommen höchstens | 35.000 € | 70.000 € |
| Geförderte Sparleistung höchstens | 700 € | 1.400 € |
| Prämiensatz | 10 % | 10 % |
| Prämie höchstens pro Jahr | 70 € | 140 € |
| Mindesteinzahlung pro Jahr | 50 € | 50 € je Person |
| Mindestalter | 16 Jahre | 16 Jahre |
Rechne es einmal durch: Wer als Ehepaar 1.400 Euro im Jahr einzahlt, bekommt 140 Euro dazu. Das sind zehn Prozent – auf einen Betrag, der ohnehin gespart werden sollte. In sieben Jahren kommen so fast 1.000 Euro allein an Prämien zusammen, bevor irgendein Zins gerechnet ist.
Mehr als 700 beziehungsweise 1.400 Euro einzuzahlen ist nicht verboten, bringt aber keine zusätzliche Prämie. Für die Förderung reicht genau dieser Betrag.

Was besagt die Sieben-Jahres-Regel?
Die Prämie wird nicht jedes Jahr ausgezahlt. Sie wird festgestellt und angesammelt – und fließt erst, wenn zwei Dinge erfüllt sind: Der Vertrag läuft seit mindestens sieben Jahren, und du weist nach, dass das Guthaben wohnwirtschaftlich verwendet wird.
Wohnwirtschaftlich heißt nicht zwingend Neubau. Dazu zählen unter anderem der Kauf einer Immobilie, Modernisierung und Sanierung, der Grundstückskauf, der Anbau – und auch die Ablösung eines Darlehens, mit dem all das finanziert wurde.
Wer das Guthaben vorher für etwas anderes braucht, verliert die Prämien. Das ist der Punkt, an dem man ehrlich sein muss: Ein Bausparvertrag ist kein Notgroschen. Die Rücklage für die kaputte Waschmaschine gehört auf ein Tagesgeldkonto, nicht hierhin.
Der häufigste Fehler
Wer den Vertrag kündigt und sich das Guthaben auszahlen lässt, ohne es wohnwirtschaftlich zu verwenden, bekommt keine Prämie – auch nicht für die Jahre davor. Bevor du einen Bausparvertrag auflöst, rechne durch, was dabei an Förderung verfällt.
Was gilt für junge Leute unter 25?
Für junge Leute gibt es eine Ausnahme, die viel zu wenig bekannt ist. Wer den Vertrag vor dem 25. Geburtstag abschließt, darf einmal im Leben nach sieben Jahren frei über das Guthaben verfügen – ohne Nachweis, wofür. Auto, Weltreise, Studium: Die Prämie bleibt trotzdem.
Der Haken ist klein, aber er gehört dazu: Die Prämie ist in diesem Fall auf die Beiträge der letzten sieben Sparjahre vor der Verfügung beschränkt. Für einen Vertrag, der mit 20 startet und mit 27 aufgelöst wird, ändert das nichts.
Wie beantragst du die Wohnungsbauprämie?
Der Antrag geht über die Bausparkasse, nicht über das Finanzamt. In der Regel bekommst du ihn einmal jährlich zugeschickt oder kannst ihn online erteilen – oft als Dauerantrag, der dann jedes Jahr automatisch läuft. Genau dieser Dauerantrag ist das, was wir in der Beratung am häufigsten nachtragen.
Du hast Zeit bis zum Ende des zweiten Kalenderjahres nach dem Sparjahr. Für 2024 eingezahlte Beträge läuft die Frist also bis Ende 2026 – wenn du den Antrag bisher nicht gestellt hast, lohnt sich jetzt ein Blick in die Unterlagen.
Wenn du parallel vermögenswirksame Leistungen vom Arbeitgeber in denselben Vertrag zahlst, läuft daneben noch die Arbeitnehmersparzulage. Beides geht gleichzeitig, wird aber getrennt beantragt – wie das funktioniert, steht in unserem Beitrag zu vermögenswirksamen Leistungen im Bausparvertrag.
Lass uns persönlich sprechen
Wenn du nicht sicher bist, ob du unter der Einkommensgrenze liegst: Wir schauen einmal gemeinsam in deinen Steuerbescheid. Das dauert fünf Minuten und kostet nichts.
Welche Fehler kosten dich die Wohnungsbauprämie?
Die Prämie ist einfach zu bekommen – und trotzdem verlieren viele sie. Die häufigsten Gründe:
- Falsche Einkommensgrenze: Wer das Bruttogehalt statt des zu versteuernden Einkommens nimmt, hält sich für nicht berechtigt.
- Kein Dauerantrag: Ohne Antrag bei der Bausparkasse gibt es keine Prämie – auch wenn alle Voraussetzungen erfüllt sind.
- Zu niedrige Sparrate: Wer weniger als 700 Euro im Jahr einzahlt, verschenkt einen Teil der möglichen Prämie.
- Vorzeitige Kündigung: Wer vor der wohnwirtschaftlichen Verwendung kündigt, verliert die angesammelten Prämien.
- Frist verpasst: Der Antrag für ein Sparjahr muss bis zum Ende des zweiten folgenden Kalenderjahres gestellt sein.
Ein kurzer Blick in den letzten Kontoauszug des Bausparvertrags zeigt meist schon, ob die Prämie läuft.
Wie viel kommt in sieben Jahren zusammen?
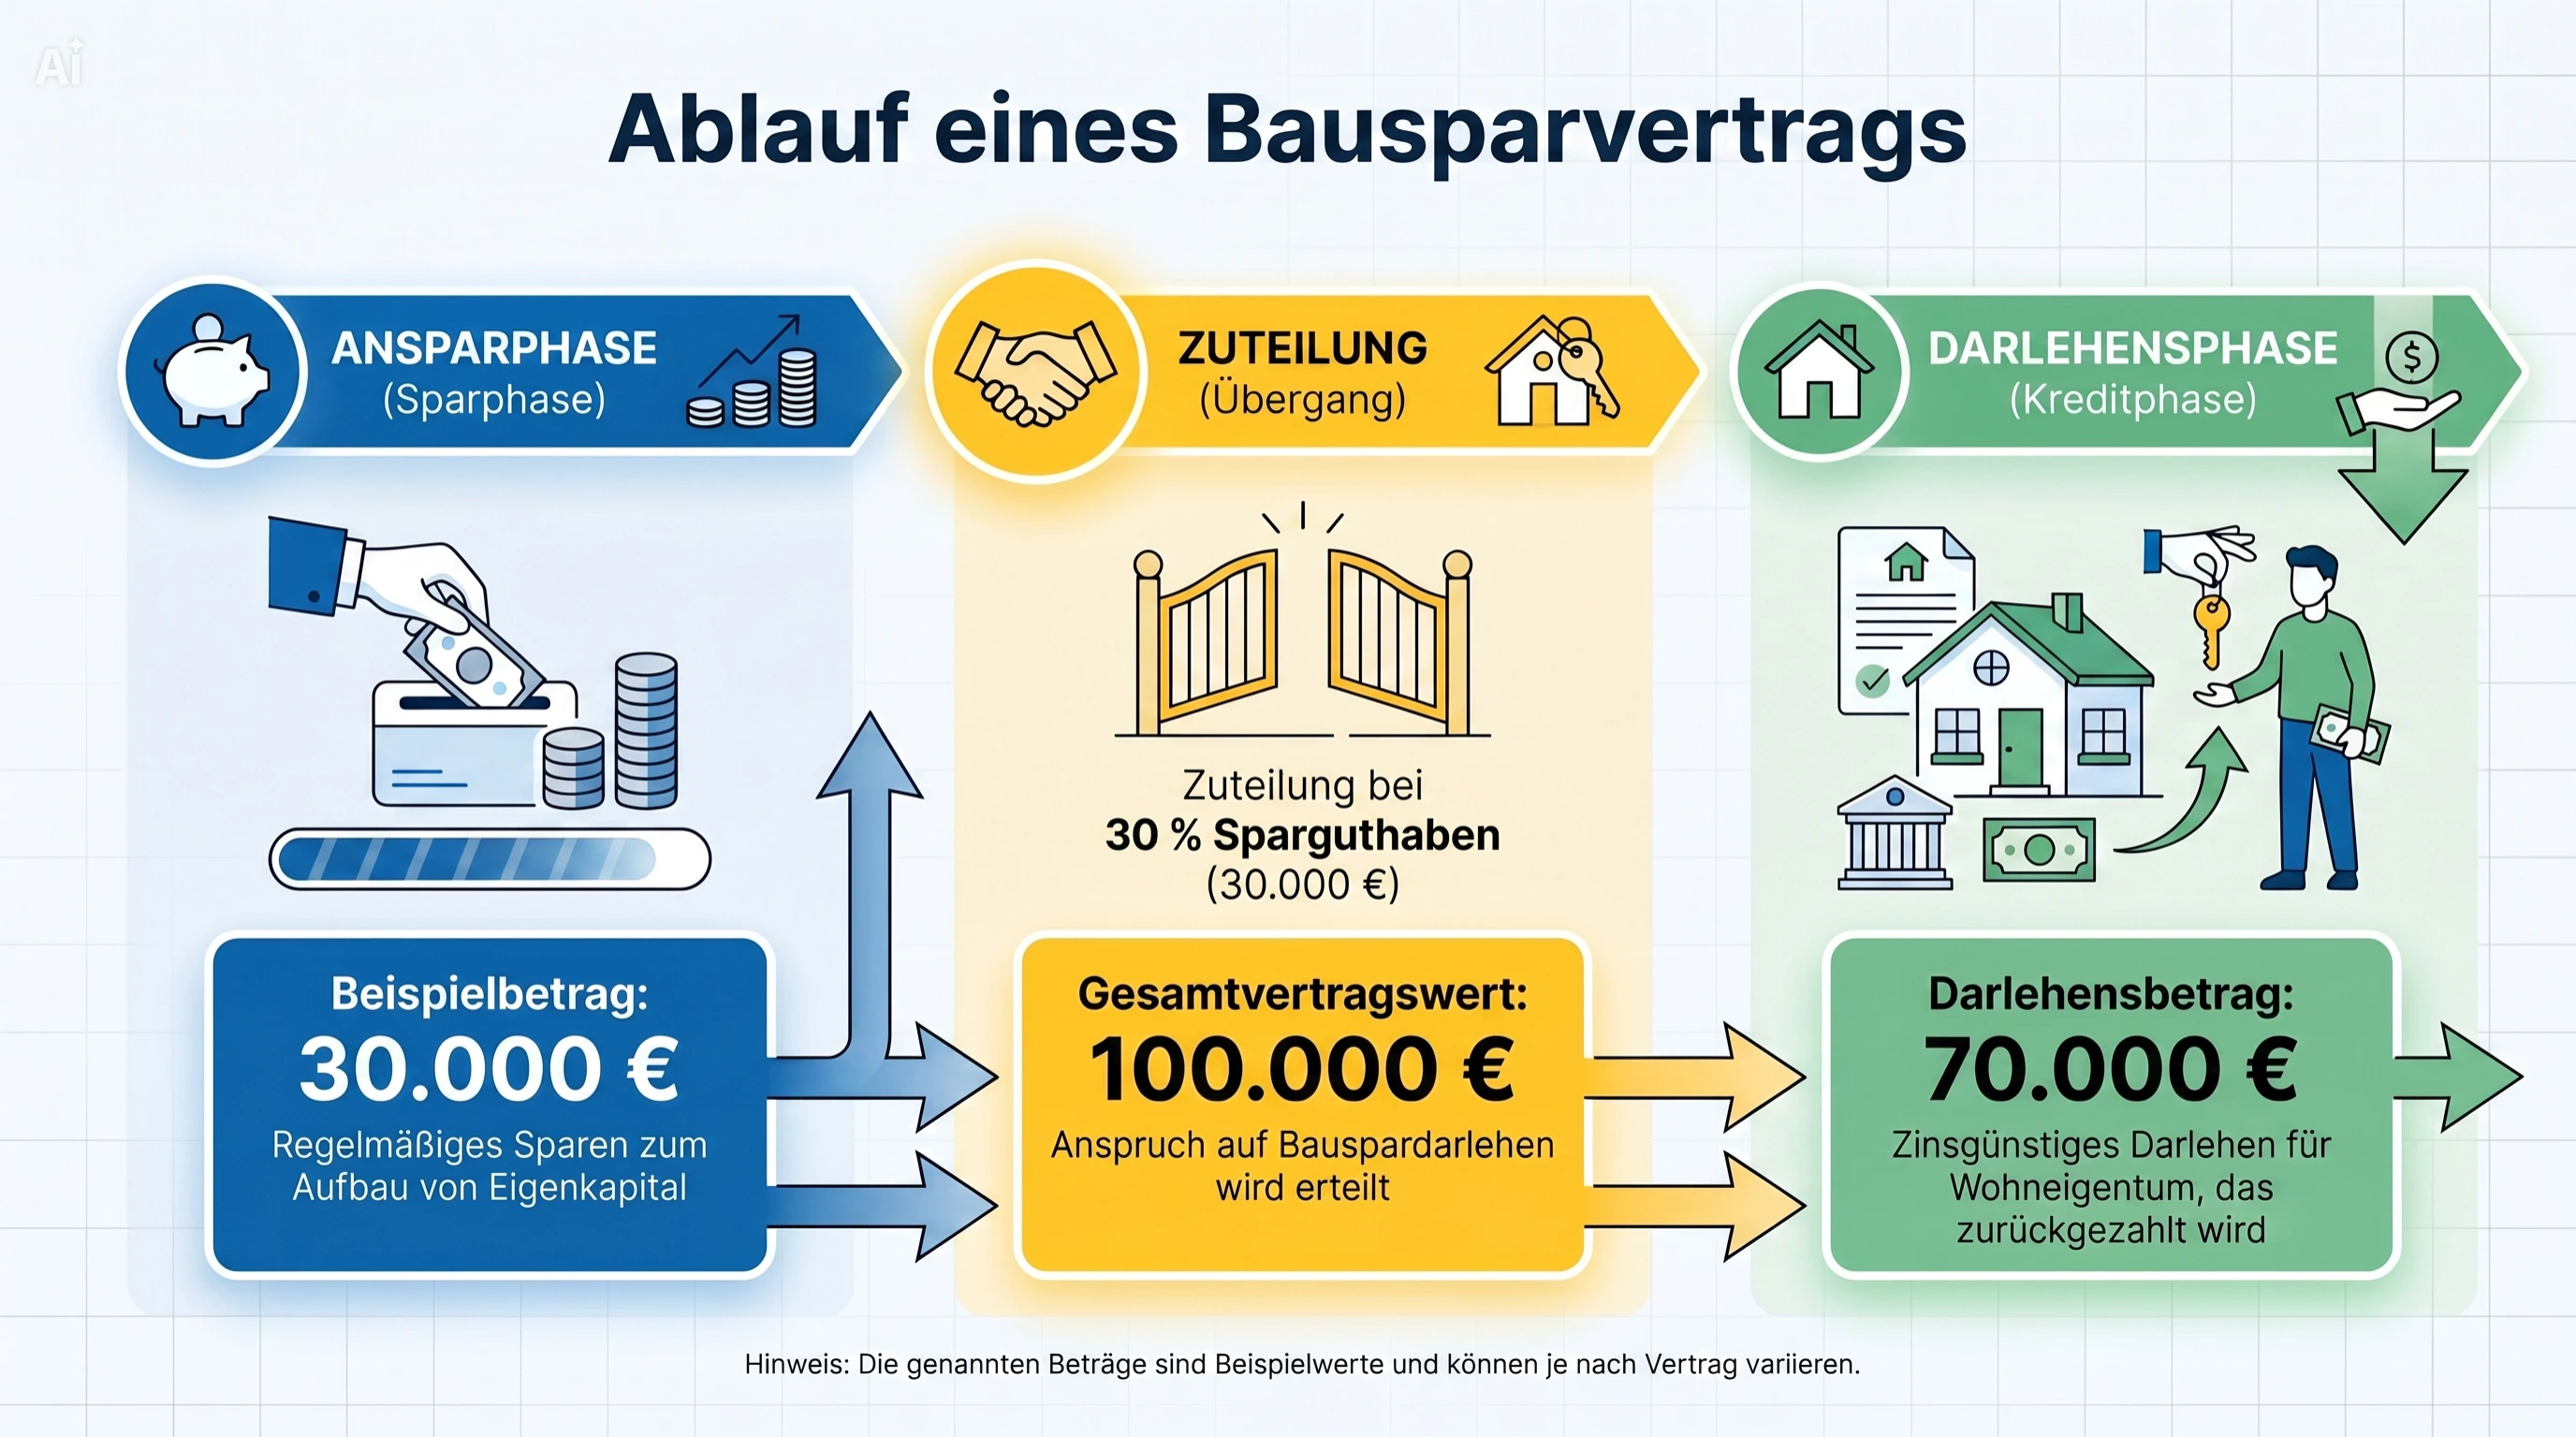
Wer sieben Jahre lang die geförderten 700 Euro im Jahr einzahlt, hat 4.900 Euro eigenes Geld angespart und bekommt bis zu 490 Euro Wohnungsbauprämie dazu. Ein Ehepaar mit 1.400 Euro im Jahr kommt auf 9.800 Euro Eigenleistung und bis zu 980 Euro Prämie (eigene Beispielrechnung, ohne Guthabenzinsen). Verwendet ihr das Guthaben dann für Kauf, Modernisierung oder die Ablösung eines Darlehens, wird die Prämie ausgezahlt.
Wer den Dauerantrag bei der Bausparkasse einmal gestellt hat, muss sich darum in den Folgejahren nicht mehr kümmern.
Das sind wenige Minuten für bares Geld.
Häufige Fragen zur Wohnungsbauprämie
Zählt mein Bruttogehalt oder mein Nettogehalt?
Weder noch. Entscheidend ist das zu versteuernde Einkommen aus deinem Steuerbescheid. Das liegt in der Regel deutlich unter dem Brutto.
Bekomme ich die Prämie jedes Jahr ausgezahlt?
Nein. Sie wird festgestellt und dem Vertrag gutgeschrieben, ausgezahlt wird sie erst nach sieben Jahren und bei wohnwirtschaftlicher Verwendung.
Was passiert, wenn mein Einkommen in einem Jahr über der Grenze liegt?
Dann gibt es für dieses eine Sparjahr keine Prämie. Die Prämien der anderen Jahre bleiben davon unberührt.
Kann ich Wohnungsbauprämie und Arbeitnehmersparzulage zusammen bekommen?
Ja. Es sind zwei getrennte Förderungen mit eigenen Einkommensgrenzen. Beide können auf denselben Bausparvertrag fließen.
Gilt die Prämie auch für Kinder?
Ab 16 Jahren ja, wenn das Kind ein eigenes zu versteuerndes Einkommen hat, das unter der Grenze liegt – was bei Schülern und Azubis meist der Fall ist. Darunter gibt es keine Wohnungsbauprämie.
Ich habe den Antrag jahrelang vergessen. Ist alles weg?
Nicht unbedingt. Du kannst die Prämie bis zum Ende des zweiten Kalenderjahres nach dem Sparjahr nachträglich beantragen. Frühere Jahre sind allerdings verfallen.
Quellen und Stand
- Bundesministerium der Finanzen / Wohnungsbau-Prämiengesetz, Einkommensgrenzen seit 2021
- Wüstenrot Bausparkasse AG: Wohnungsbauprämie, abgerufen am 20.09.2026
- Verbraucherzentrale: Wohnungsbauprämie – häufig gestellte Fragen, abgerufen am 20.09.2026
Dieser Beitrag gibt allgemeine Informationen und ersetzt keine steuerliche und keine rechtliche Beratung. Förderregeln und Zinsen ändern sich; was in deinem Fall gilt, rechnen wir gemeinsam durch.
Hol dir, was dir zusteht
Wir schauen uns deinen Bausparvertrag und deinen Steuerbescheid gemeinsam an und sagen dir, welche Förderung in deinem Fall läuft – und welche nicht.
