Bausparen: Zinssicherung für dein Eigenheim
Ein Bausparvertrag ist sicheres Sparen und zugleich der Anspruch auf ein Darlehen, dessen Zins du heute festlegst und in einigen Jahren nutzt. Seit der Reform der geförderten Altersvorsorge ist er für Eigenheim-Pläne wieder deutlich interessanter geworden.
Wer heute weiß, dass in fünf oder zehn Jahren eine Finanzierung ansteht – ein Hauskauf, ein Anbau, eine auslaufende Zinsbindung – kann sich die Konditionen dafür jetzt sichern. Genau das ist die Aufgabe eines Bausparvertrags.
Inhalt dieser Seite
Kurz und knapp
- Ein Bausparvertrag sichert dir heute den Darlehenszins für eine Finanzierung, die erst in einigen Jahren ansteht.
- Drei Phasen: Ansparen, Zuteilung, Darlehen; Sondertilgungen sind beim Bauspardarlehen in der Regel jederzeit möglich.
- Sinnvoll, wenn Kauf, Bau, Modernisierung oder eine Anschlussfinanzierung in fünf bis zehn Jahren ansteht.
- Mit der Reform ab 2027 fällt die jährliche 2-%-Erhöhung des Wohnförderkontos weg.
Wie funktioniert Bausparen?
Ein Bausparvertrag besteht aus zwei Teilen, die untrennbar zusammengehören: Du sparst zunächst einen Teil der Bausparsumme an. Ist dieser Anteil erreicht und der Vertrag zuteilungsreif, hast du Anspruch auf ein Darlehen – zu einem Zinssatz, der bereits bei Vertragsabschluss feststand.
Das ist der eigentliche Punkt: Beim Darlehenstarif nimmst du heute einen niedrigeren Guthabenzins in Kauf und bekommst dafür Planungssicherheit für ein Darlehen, das du erst Jahre später brauchst. Wer vor allem sicher Eigenkapital ansparen will, wählt einen Spartarif mit höherem Guthabenzins.
Jede Finanzierung ist individuell. Die tatsächlichen Konditionen hängen immer von Bank, Bonität und Objekt ab.
Sparen oder Darlehen: zwei Arten von Tarifen
Viele vergleichen nur den Guthabenzins – dabei gibt es zwei Arten von Tarifen. Darlehenstarife haben einen niedrigen Guthabenzins und einen günstigen, festen Darlehenszins. Spartarife haben einen höheren Guthabenzins, der je nach Tarif variabel ist und sich an einem Marktzins wie der Umlaufsrendite ausrichtet. Welcher passt, hängt davon ab, ob du später ein Darlehen brauchst oder vor allem Eigenkapital aufbauen willst.
Für wen lohnt sich Bausparen und für wen nicht?
Sinnvoll, wenn
- in einigen Jahren ein Kauf, Bau oder eine Modernisierung ansteht
- deine Zinsbindung in fünf bis zehn Jahren ausläuft und du dir die Anschlusskonditionen sichern willst
- du staatliche Förderung mitnehmen kannst, die sonst verfällt
- dir Planbarkeit wichtiger ist als die letzten Zehntelprozente Rendite
Eher nicht, wenn
- du das Geld möglicherweise kurzfristig brauchst – ein Bausparvertrag ist kein Notgroschen
- du reinen Vermögensaufbau ohne Immobilienbezug suchst
- du bereits finanzierst und keine weitere Finanzierung planst
Wenn dein Vorhaben unklar ist, ist ein kleiner Vertrag oft sinnvoller als ein großer. Einen Bausparvertrag um seiner selbst willen abzuschließen, ergibt keinen Sinn.
Welche drei Phasen hat ein Bausparvertrag?
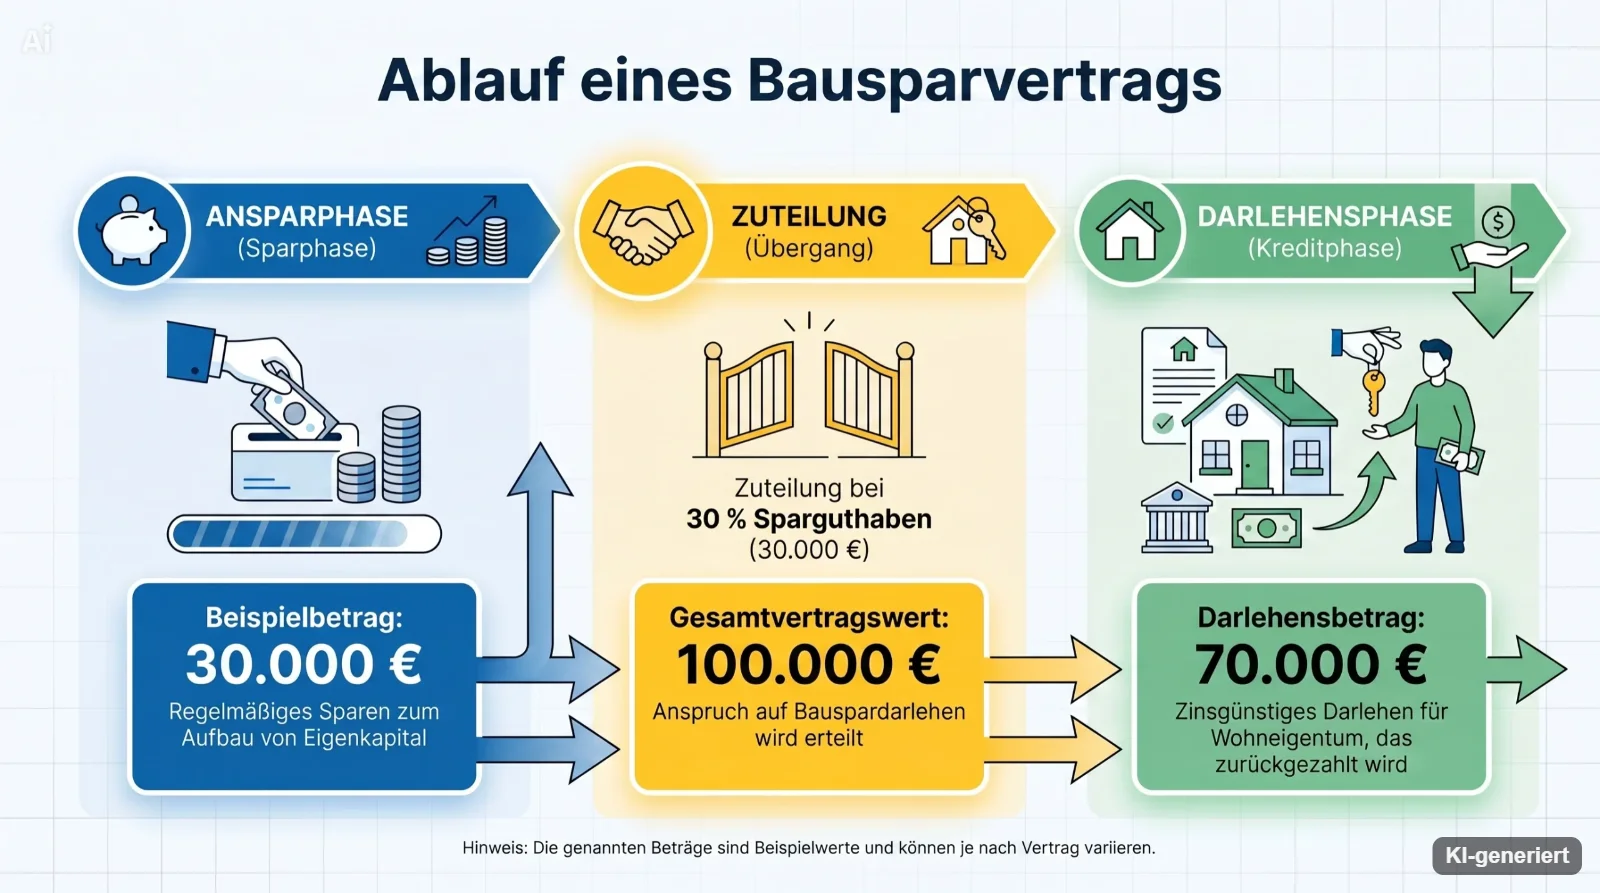
Ansparphase. Du zahlst regelmäßig ein, bis das vereinbarte Mindestguthaben erreicht ist. Wie lange das dauert, hängt von Bausparsumme und Sparrate ab.
Zuteilung. Sind Guthaben und Bewertungszahl erreicht, wird der Vertrag zuteilungsreif. Jetzt kannst du über Guthaben und Darlehen verfügen – musst es aber nicht.
Darlehensphase. Du rufst das Darlehen zum lange feststehenden Zinssatz ab und tilgst es. Sondertilgungen sind bei Bauspardarlehen in der Regel jederzeit möglich – ein Vorteil gegenüber vielen Bankdarlehen.
Was ändert sich durch die Reform?
Ab 2027 löst das Altersvorsorgedepot die Riester-Rente ab. Für Bausparer ist daran zweierlei interessant: Die jährliche fiktive Erhöhung des Wohnförderkontos um zwei Prozent fällt weg, was die Steuerlast im Rentenalter senkt. Und die Kombination aus gefördertem Ansparen und geförderter Tilgung bleibt beim Bausparvertrag fest eingebaut – während andere Anbieter die Entnahme für Immobilien künftig nicht mehr anbieten müssen.
Lass uns persönlich sprechen
Ob und in welcher Größe ein Bausparvertrag zu deinem Vorhaben passt, hängt vor allem an deinem Zeithorizont. Das ist in einem Gespräch schnell geklärt.
Was kostet ein Bausparvertrag?
Ein Bausparvertrag ist kein kostenloses Produkt, und das sollte man vor dem Abschluss wissen. Der wichtigste Posten ist die Abschlussgebühr, die meist als Prozentsatz der Bausparsumme berechnet wird. Sie fällt beim Abschluss an und wird in der Regel mit den ersten Einzahlungen verrechnet.
Laufende Kontoführungsentgelte in der Sparphase sind dagegen bei klassischen Bausparverträgen unzulässig – das hat der Bundesgerichtshof mit Urteil vom 15. November 2022 entschieden (Az. XI ZR 551/21). Für Riester-Bausparverträge hat er im Juli 2026 nachgezogen.
Deshalb gilt: Die Bausparsumme sollte zu deinem Vorhaben passen und nicht größer sein als nötig. Ein zu großer Vertrag kostet mehr Abschlussgebühr, als er an Sicherheit bringt.
Welche Gebühren bei einem konkreten Tarif anfallen, legen wir dir vor dem Abschluss offen.
Wie hoch sollte die Bausparsumme sein?
Die Bausparsumme ist die Summe aus Guthaben und späterem Darlehen. Sie richtet sich danach, welchen Teil deiner künftigen Finanzierung du absichern willst – nicht nach dem, was du monatlich sparen kannst.
- Für einen Kauf in einigen Jahren: der Teil des Darlehens, dessen Zins du heute festlegen willst.
- Für eine Anschlussfinanzierung: der Teil der Restschuld, der bei steigenden Zinsen wehtun würde.
- Für eine Modernisierung: die voraussichtlichen Kosten von Heizung, Dach oder Fenstern.
Die Sparrate bestimmt dann, wann der Vertrag zuteilungsreif wird. Beides rechnen wir gemeinsam durch, damit Zuteilung und Vorhaben zeitlich zusammenpassen.
Welche Förderung gibt es fürs Bausparen?
Auf einen Bausparvertrag können gleich mehrere staatliche Förderungen fließen:
- Wohnungsbauprämie: 10 Prozent auf bis zu 700 Euro eigene Einzahlung im Jahr, bei Ehepaaren 1.400 Euro (Quelle: WoPG, Stand 2026).
- Arbeitnehmersparzulage: 9 Prozent auf bis zu 470 Euro vermögenswirksame Leistungen im Jahr (Quelle: 5. VermBG, Stand 2026).
- Eigenheimrente (Wohn-Riester): ab 2027 bis zu 540 Euro Grundzulage und bis zu 300 Euro je Kind im Jahr, nutzbar für Kauf, Bau und Tilgung der selbst genutzten Immobilie (Quelle: Altersvorsorgereformgesetz, verkündet am 29.05.2026).
Welche davon dir zustehen, siehst du im Förderungs-Check. Alles zur Reform steht im Beitrag Wohn-Riester und die Reform 2027.
Wie sichert ein Bausparvertrag deine Anschlussfinanzierung ab?
Wenn deine Zinsbindung erst in sieben oder acht Jahren ausläuft, bekommst du dafür noch kein Forward-Darlehen – die reichen üblicherweise höchstens fünf Jahre in die Zukunft. Ein Bausparvertrag kennt diese Grenze nicht: Du sparst bis zum Ablauf einen Teil der Restschuld an und löst diesen Teil dann mit einem Bauspardarlehen ab, dessen Zins schon heute feststeht.
Der Vorteil: Du musst nicht die ganze Restschuld absichern. Oft reicht der Teil, der bei höheren Zinsen wehtun würde. Mehr dazu im Beitrag Deine Zinsbindung endet bald.
Wann wird ein Bausparvertrag zugeteilt?
Zugeteilt wird ein Bausparvertrag, wenn mehrere Bedingungen erfüllt sind: ein Mindestguthaben, meist ein bestimmter Anteil der Bausparsumme, eine Mindestsparzeit und eine ausreichend hohe Bewertungszahl. Die Bewertungszahl berücksichtigt, wie viel und wie lange du gespart hast.
Einen festen Zuteilungstermin sichert dir keine Bausparkasse zu. Deshalb planen wir die Sparrate so, dass die Zuteilung mit etwas Luft vor deinem Vorhaben liegt. Ist der Vertrag zuteilungsreif, musst du ihn nicht sofort nutzen – du kannst warten, bis du das Geld wirklich brauchst.
Kann ich einen Bausparvertrag für die Modernisierung nutzen?
Ja, und das ist einer der häufigsten Fälle. Neue Heizung, Fenster, Dach, Bad oder barrierearmer Umbau gelten als wohnwirtschaftliche Verwendung. Kleinere Bauspardarlehen werden oft ohne Eintragung einer Grundschuld vergeben, was Zeit und Notarkosten spart.
Weil Sondertilgungen beim Bauspardarlehen in der Regel jederzeit möglich sind, eignet es sich gut für Modernisierungen, die du schneller zurückzahlen willst als eine Baufinanzierung.
Was passiert, wenn du das Bauspardarlehen nicht brauchst?
Dann lässt du dir nach der Zuteilung einfach das Guthaben auszahlen und verzichtest auf das Darlehen. Der Vertrag zwingt dich zu nichts. Hast du staatliche Förderung bekommen, solltest du vorher prüfen, ob du das Guthaben wohnwirtschaftlich verwendest – sonst kann die Förderung verfallen. Auch eine Ablösung eines bestehenden Darlehens oder eine Modernisierung zählt dazu.
Eine kurze Prüfung vor der Kündigung lohnt sich also fast immer.
Ob ein Bausparvertrag zu deinem Vorhaben passt, klären wir im Gespräch – mit Blick auf deinen Zeitplan, deine Förderung und deine Finanzierung.
Das Erstgespräch kostet dich nichts und verpflichtet zu nichts.
Lohnen sich zwei Bausparverträge – einer zum Sparen, einer fürs Darlehen?
Oft ja. Statt einen Vertrag für alles zu nehmen, kannst du die Aufgaben auf zwei Verträge verteilen:
- Darlehensvertrag: niedriger Guthabenzins, dafür ein günstiger und fester Darlehenszins. Seine Bausparsumme richtet sich nach dem Teil der späteren Finanzierung, den du absichern willst.
- Sparvertrag: höherer Guthabenzins, je nach Tarif variabel und an einem Marktzins wie der Umlaufsrendite ausgerichtet. Ein Sonderzins kann entfallen, wenn du in den ersten Jahren kündigst – das steht in den Tarifbedingungen. Das Darlehen musst du hier nicht nutzen – nach der Zuteilung lässt du dir das Guthaben auszahlen und setzt es als Eigenkapital ein.
Worauf du achten solltest: Jeder Vertrag hat seine eigene Abschlussgebühr, deshalb sollte keiner größer sein als nötig. Die Wohnungsbauprämie gibt es insgesamt nur auf bis zu 700 Euro Einzahlung im Jahr, bei Ehepaaren 1.400 Euro (Quelle: WoPG, Stand 2026) – egal, auf wie viele Verträge du verteilst. Und beide Verträge brauchen bis zur Zuteilung ihre Mindestsparleistung.
Ein variabler Guthabenzins kann steigen oder sinken; wie sich die Zinsen entwickeln, kann niemand sicher vorhersagen. Welche Aufteilung zu deinem Vorhaben passt, rechnen wir im Gespräch mit dir durch.
Häufige Fragen zum Bausparen
Lohnt sich Bausparen bei niedrigen Zinsen überhaupt?
Gerade dann kann es sinnvoll sein. Du sicherst dir einen niedrigen Darlehenszins für die Zukunft. Steigen die Zinsen bis zur Zuteilung, war die Sicherung wertvoll – bleiben sie niedrig, musst du das Darlehen nicht abrufen.
Muss ich das Bauspardarlehen abrufen?
Nein. Du kannst dir das Guthaben auch auszahlen lassen und auf das Darlehen verzichten. Der Vertrag zwingt dich zu nichts.
Wie lange dauert es bis zur Zuteilung?
Das hängt von Bausparsumme, Tarif und Sparrate ab. Üblich sind mehrere Jahre. Eine feste Zusage zum Zuteilungszeitpunkt gibt es grundsätzlich nicht.
Kann ich einen bestehenden Vertrag anpassen?
Häufig ja – etwa über eine Veränderung der Sparrate oder der Bausparsumme. Ob das in deinem Fall sinnvoll ist, sehen wir uns gemeinsam an.
Kann ich das Guthaben für eine Modernisierung nutzen?
Ja. Bauspardarlehen lassen sich auch für Modernisierung und Sanierung einsetzen – oft sogar ohne Grundschuldeintragung, was den Aufwand deutlich senkt.
Wie sicherst du dir den Zins für dein Vorhaben?
Sag uns, was in den nächsten Jahren ansteht – wir rechnen durch, ob und wie ein Bausparvertrag dazu passt.
